產業動向

台灣服務業早已佔GDP的七成,但是服務業對於經濟成長的產值,仍然比不上工業,同時陷入長工時低工資困境。隨著全球化競爭與挑戰日益增加,新興商業模式崛起,政府應思考鬆綁法規,推動服務業研發創新、利用製造業優勢將製造業服務化、以及結合科技等方式,對服務業升級提出解方。

背景說明

台灣經濟發展,在高瞻遠矚的前輩技術官僚擘劃下,於80年代至90年代躋身全球產業鏈,奠定資通訊產業發展基礎。惟2000年之後,因未能成功轉型,以致經濟競爭力下滑。台灣如何在全球競爭日趨激烈,科技進步驅動產業快速變動的趨勢下,奠基於代工強國的基礎上,讓經濟再次起飛?政府的責任是營造良好的投資環境、改善兩岸關係;企業則應改變思維和營運模式,因應時代浪潮。

活動照片

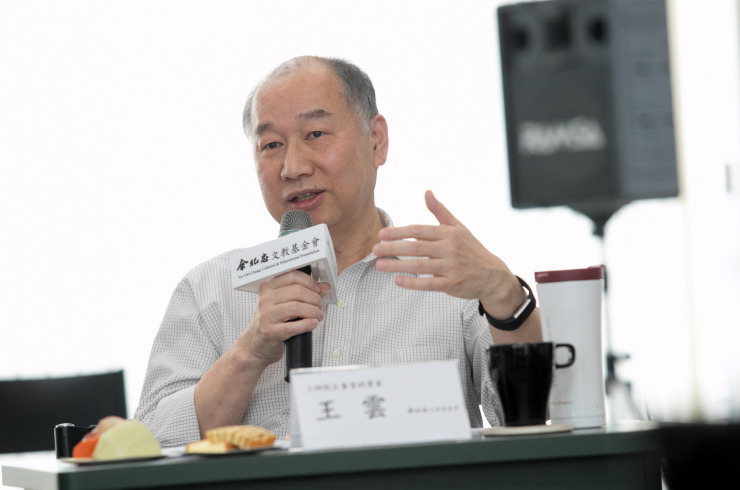
  • 數位建設座談─王雲

    數位建設座談─王雲

  • 數位建設座談─劉克振董事長

    數位建設座談─劉克振董事長

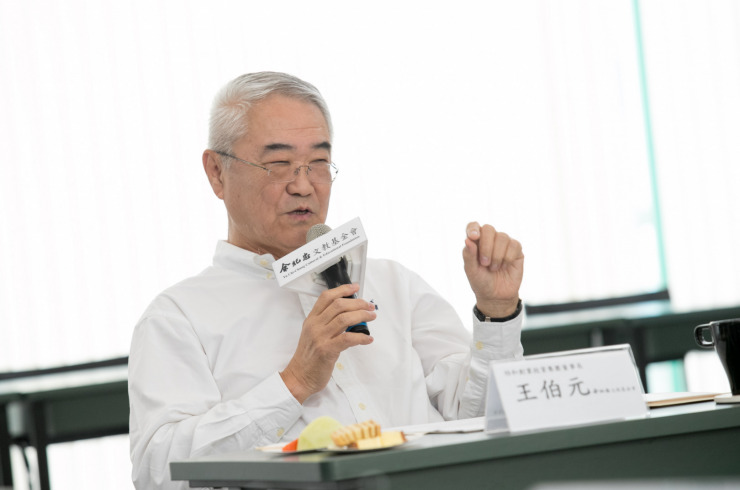
  • 數位建設座談─王伯元董事長

    數位建設座談─王伯元董事長

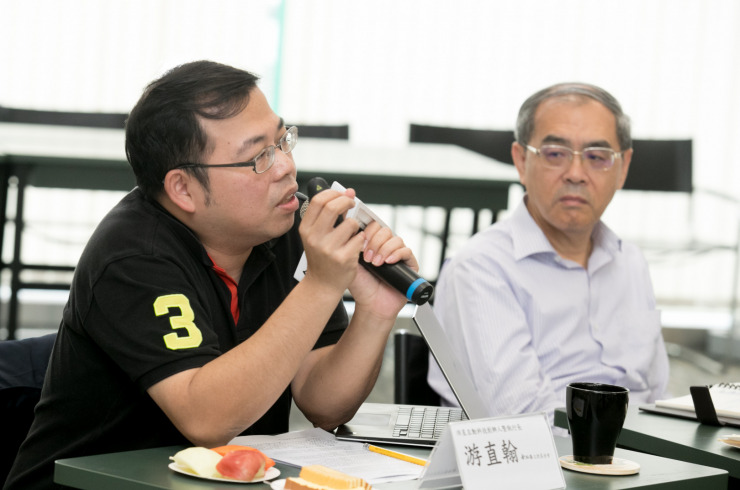
  • 數位建設座談─游直翰執行長

    數位建設座談─游直翰執行長

  • 數位建設座談─周延鵬執行長

    數位建設座談─周延鵬執行長

  • 數位建設座談─施振榮董事長

    數位建設座談─施振榮董事長

  • 數位建設座談─曾銘宗立委

    數位建設座談─曾銘宗立委

  • 數位建設座談─陳添枝教授

    數位建設座談─陳添枝教授

相關文章

科技愈進步,選擇反而愈重要。AI不會淘汰所有沒有導入AI的企業,但很可能淘汰那些看不清問題、又在焦慮中投入大量資源的企業。台灣能否把這一波AI熱潮,從企業的技術軍備競賽,轉化為一場全面提升判斷力、生產力與產業韌性的升級工程,應是政府補助政策真正值得追求的下一個高度。

對台灣而言,企業若在擴產後遭遇訂單遞延,可能面臨產能閒置、單位成本上升與庫存累積等壓力。衝擊也可能沿供應鏈擴散,進而拖累出口、投資與就業成長。企業不能只看訂單總額,更須掌握最終需求來源與客戶財務狀況;擴產宜分階段推進,並拓展不同需求來源的應用與客戶。競爭力不只取決於接單規模,更在於需求變動時,能否保有調整彈性、維持穩健經營。

對台灣而言,AI通膨帶來的影響尤其值得關注。台灣目前的生產動能,很大程度取決於輝達的產品銷售表現。如果硬體成本不斷上升,終端產品售價卻難以持續調高,企業便可能面臨利潤空間遭到壓縮的問題,導致台廠毛利率下降,甚至增加庫存風險。

台灣外送平台市場再掀併購爭議。公平交易委員會22日決議禁止Grab併購Foodpanda(富胖達)台灣業務,認定交易可能削弱市場競爭,且申報人提出的承諾措施不足以排除疑慮。關鍵在於Uber持有Grab約13.1%股份,雙方過往的董事關係與商業合作,可能降低彼此積極競爭的誘因。

台灣規劃在美國設立多座AI產業園區,每座建置成本最高達40億美元(約新台幣1,300億元),首座鎖定德州,協助中小型供應商赴美布局。台積電也正評估德州擴產,並與馬斯克的Terafab計畫討論產能合作可能性。

數發部長林宜敬昨(31)出席2026科技主權高峰論壇,他提到,科技主權不是什麼都自己做,而是掌握最關鍵的幾項技術能力。數發部推動BOO案,力求引導民間力量建立算力中心,預期1年內台灣會有超過1萬片GPU的算力。

全國工業總會發表2026年度白皮書,直指台灣在邁入超高齡社會與人口負成長的夾擊下,勞動力缺口已連三年蟬聯產業關切榜首,並演變成動搖國本的系統性風險。

整體而言,市場近期對AI的疑慮,本質上是科技產業從夢想期邁入檢驗期的陣痛,當前並非技術發展的終點,而是資本市場在經歷狂熱後,重新校準投資回報與現實落差的必經過程;短期內,估值的修正與對資本支出的檢視將持續帶來市場波動;但長期來看,這場洗牌將加速淘汰缺乏實質變現能力的投機企業,促使資源向真正具備商業落地方案與獲利能力的龍頭企業集中。