財稅預算與分配公義

台灣所得分配日益惡化,租稅雖非改善所得分配唯一或最後工具,卻是不容忽視的議題。

背景說明

賦稅改革是近年來廣受各界關注的議題之一,惟其改革進程,一直是議論最多,卻是落實最少的一項改革工程。其間因素盤根錯節,有源於稅制本身設計不當者、有源於特定歷史條件者、有源於特定社會團體抗拒者、更有源於主政者的諸多政治考量等,在這些林林總總因素干擾下,台灣稅改工程,始終跨不出大步。

近年來,政府雖陸續推出租稅改革措施,但都未能消除長久以來租稅制度扭曲不公的現象,包括:租稅負擔過度向薪資所得者傾斜,勤勞工作者涓滴歸公,成為稅收最主要來源,其它所得卻輕稅或可以各種方式避稅;租稅負擔偏低,政府面對龐大赤字,不得不擴大舉債規模,形成世代不公義。

活動照片

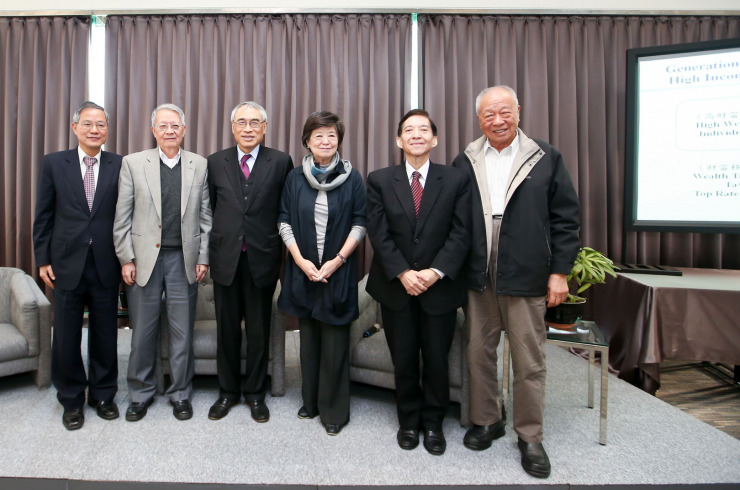
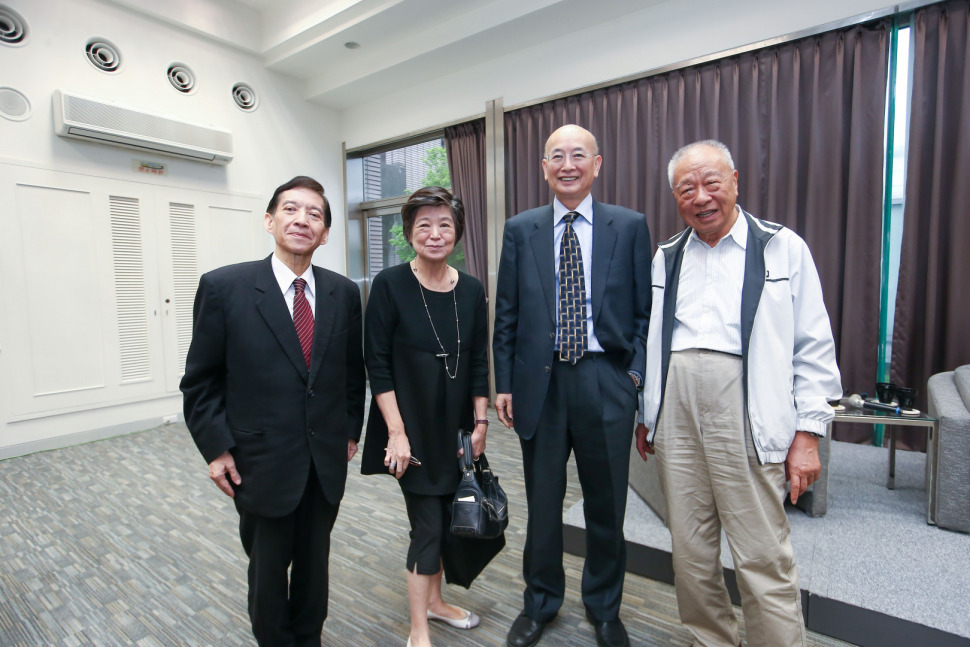
  • 左起陳添枝、劉兆漢、劉遵義、余範英、何志欽、葉萬安

    左起陳添枝、劉兆漢、劉遵義、余範英、何志欽、葉萬安

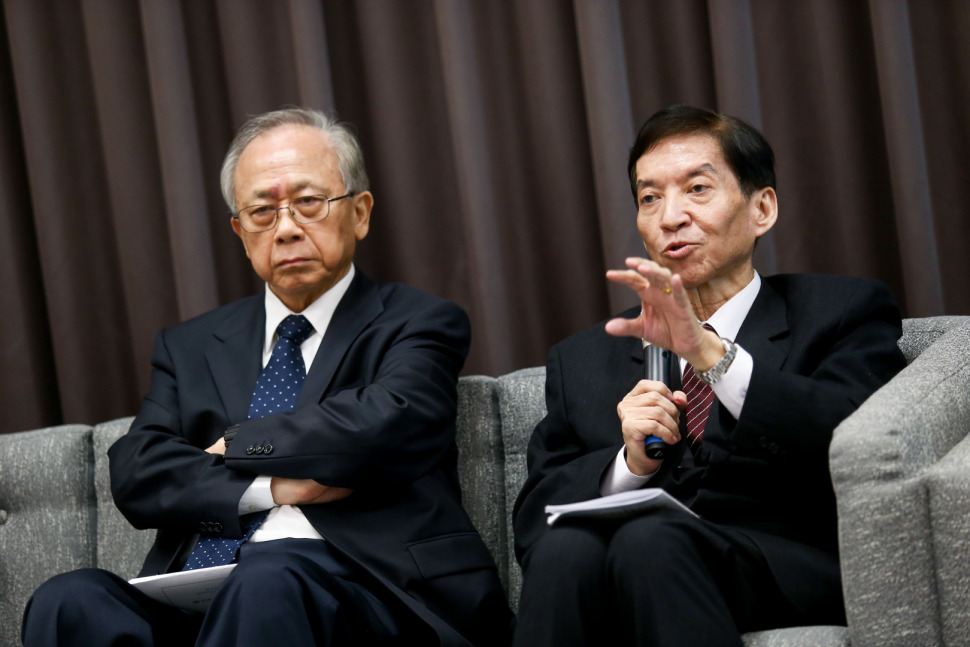
  • 左起胡勝正、何志欽

    左起胡勝正、何志欽

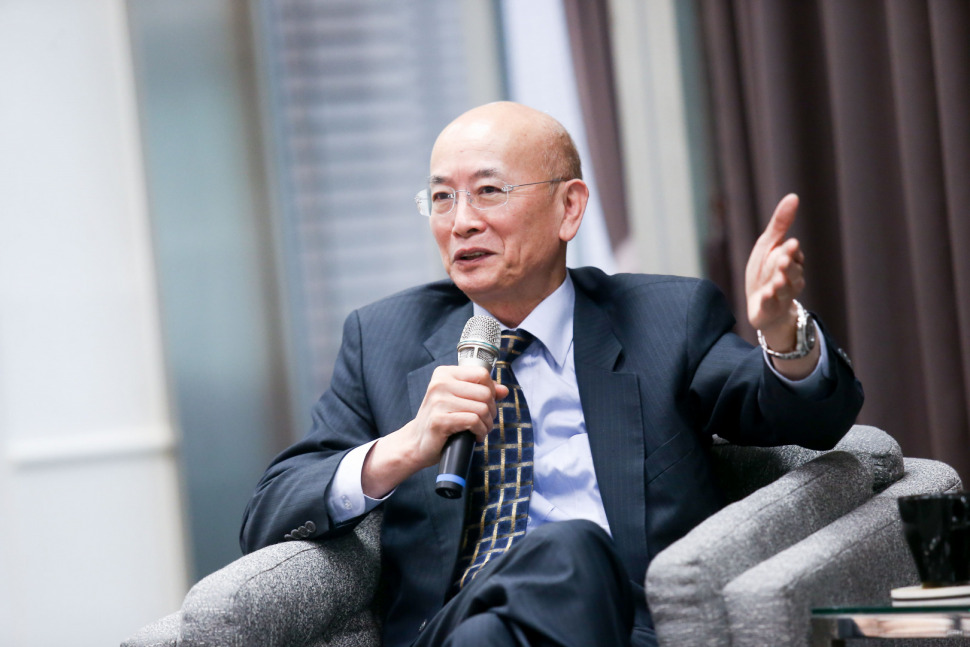
  • 華而誠

    華而誠

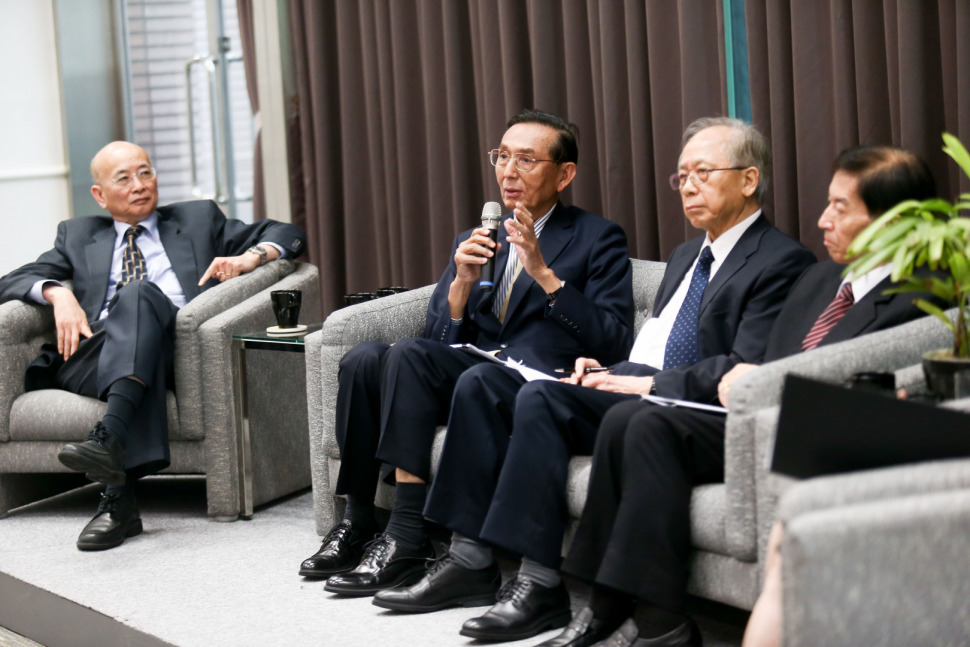
  • 左起華而誠、邱正雄、胡勝正、何志欽

    左起華而誠、邱正雄、胡勝正、何志欽

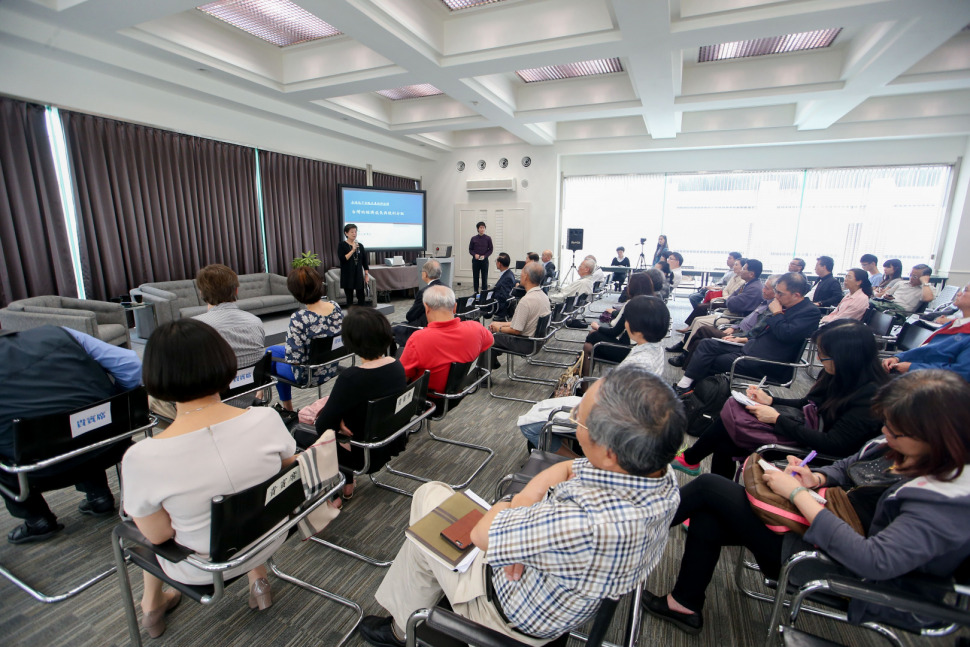
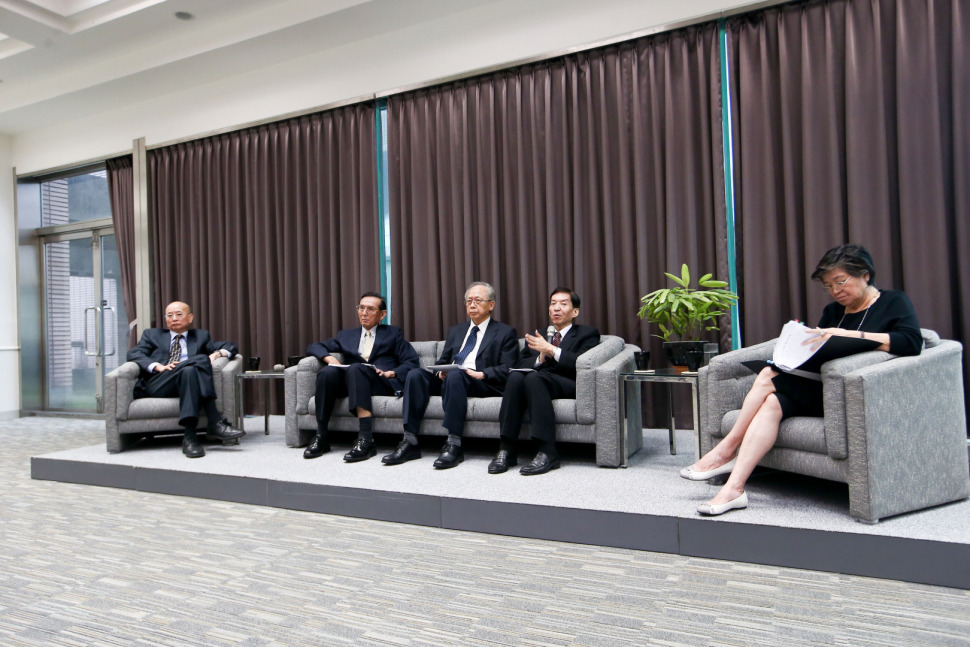
  • 2015分配正義新詮釋下的發展與規劃座談會

    2015分配正義新詮釋下的發展與規劃座談會

  • 左起何志欽、余範英、華而誠、葉萬安

    左起何志欽、余範英、華而誠、葉萬安

  • 左起華而誠、邱正雄、胡勝正、何志欽、余範英

    左起華而誠、邱正雄、胡勝正、何志欽、余範英

相關文章

要奢求政治人物主動放棄政治討好的工具、修法自我約束,談何容易?解方別無他途,唯有仰賴公民社會覺醒、認清政策謬誤,並藉公共輿論揭露普發現金的真實社會代價,將「捍衛財政紀律」轉化為全民共識,形成政治人物無法迴避的民意壓力。當選民不再為煙火政策喝采,這場民主政治的代理人困境,才可能出現轉機。

然而,高科技的成長來自大量的投資,尤其是反映半導體與 AI投資擴張。投資產生折舊,2025年台灣折舊占GDP約21%,2026年折舊比重又升至22%,顯示資本密集產業持續推動設備更新,支撐出口與GDP強勁成長,但其本質上造成經濟果實是「機器設備分走,勞工分不到」,是「資本繁榮、勞工失落」的結構性矛盾。

如今已是大數據時代了,當調查環境日趨艱難,所估出來的數字日趨鈍化,政府難道還不改弦易轍,在綜所稅檔的基礎上,進行調整,使其接近可支配所得嗎?想想,兩年前複雜的財富差距都可循大數據推算出來,所得分配統計自應見賢思齊才是。

試問,若明年經濟局勢翻轉、稅收不如預期而出現短徵,這筆早已編列的二三七五億元支出,豈不又要舉債,伸手往子孫口袋掏錢?將普發現金從緊急或一時的權宜性決策,扭曲為常態性的政策撒幣,政治人物便再也經不起民粹挑弄與選票勒索。

所謂K型成長,就是有一個趨勢往上,另一個趨勢往下,而且越拉越開,往上者為折舊和利潤占GDP的比重,往下者為薪資的比重。薪資本身一樣有類似K型現象:高薪者高速成長,較低薪者也有成長,但比較緩慢。可能有人會說這是全球趨勢。沒錯,全球趨勢就是這樣,但站在薪資收入者的立場,還是希望看到經濟成長果實分享的比例能夠增加,這就要仰賴公部門了:需要有更多扶植弱勢、提升基層人員薪資的機制。

正本清源之道在於建立制度化的「扣除額治理架構」,依循三大原則重新歸位,讓特別扣除退場:第一,生活保障回歸免稅額,依年齡、身分與特定需求,採定額或外加免稅額方式處理;第二,成本費用回歸所得計算,於計算各類所得時直接減除,避免扣除項目的冗生;第三,政策扣除須經嚴格評估,並具備事前評估、事後績效檢驗及排富限制,以防堵倒轉補貼。

「自動化勞動稅」的問題不是稅率訂多少,而是無法界定「誰被取代、取代多少、該課多少」。制度設計已寸步難行,更深層的矛盾還在後頭。歐洲議會在二○一七年即曾研議對機器人課稅,以減緩自動化速度;然因憂心扼殺會員國技術創新與產業競爭力,最終遭否決。

正常的市場競爭,是透過技術創新與服務升級創造價值,進而增進整體市場的福祉;然競租者追逐的卻不是市場上的成功,而是政治上的特權。目的無非是促使政府動用公權力,使其得以透過特許、專賣或法規壁壘,攫取超額利潤。