央行、金管會:國銀沒有鬧錢荒
近期市場傳出股市吸金,加上企業大舉赴美投資,導致銀行體系資金吃緊,部分銀行甚至積極調整存放款業務,以因應流動性覆蓋率(LCR)壓力。金管會強調,目前就「存款、貸放存量、LCR」等數據來看「無明顯異常」;央行業務局局長陶慧恆說,國內銀行並沒有資金鬧錢荒的問題,LCR偏低主要是個別銀行自身業務配置所致,非整體銀行體系資金不足。
陶慧恆指出,確實有部分銀行LCR偏低,甚至低於100%,但也有銀行LCR高達130%以上,顯示並非整體銀行體系缺錢,主要是不同銀行間資金配置有所差異,「偏低就那幾家」,這些銀行需要自行調整存放款及資金配置。
陶慧恆說,LCR是央行與金管會共同管理的國際標準,銀行本身對相關規範都非常清楚,也知道不能低於100%法定標準。央行掌握各銀行相關資料,銀行若出現LCR偏低情況,「他們要自己面對」。
市場關注部分銀行積極搶存款、調高存放款利率。陶慧恆認為,各銀行業務策略不同,有些銀行較偏好吸收大型企業存款、承作大企業放款,較少布局中小企業放款,也有銀行較積極從事資金拆借,這些業務都可能影響LCR表現,央行對各銀行狀況均有掌握。至於國內「錢荒」從來不是央行所認為的問題,國內資金並非不足,而是存在「分配不均」現象,屬於個別銀行的資金配置問題。對於LCR偏低的銀行,央行目前也無須特別逐一溝通,因相關資料均已掌握,銀行自身也知道應如何調整。若銀行LCR真的不符合規範,屬於相當嚴重的事情,不能等到低於法定標準才處理。
金管會指出,目前各項存放款指標、貸放存量等數字皆正常,資金供給無虞,若有無法借到款情況應是個案,截至今年6月底國銀平均「流動性覆蓋率」LCR在116.78%、7月底也有115.52%,LCR是「優質流動性資產」占「未來30天的資金淨流出量」比率,不得低於100%,目前國銀平均皆維持在100%以上。
避踩LCR紅線 銀行搶存款大戰再起
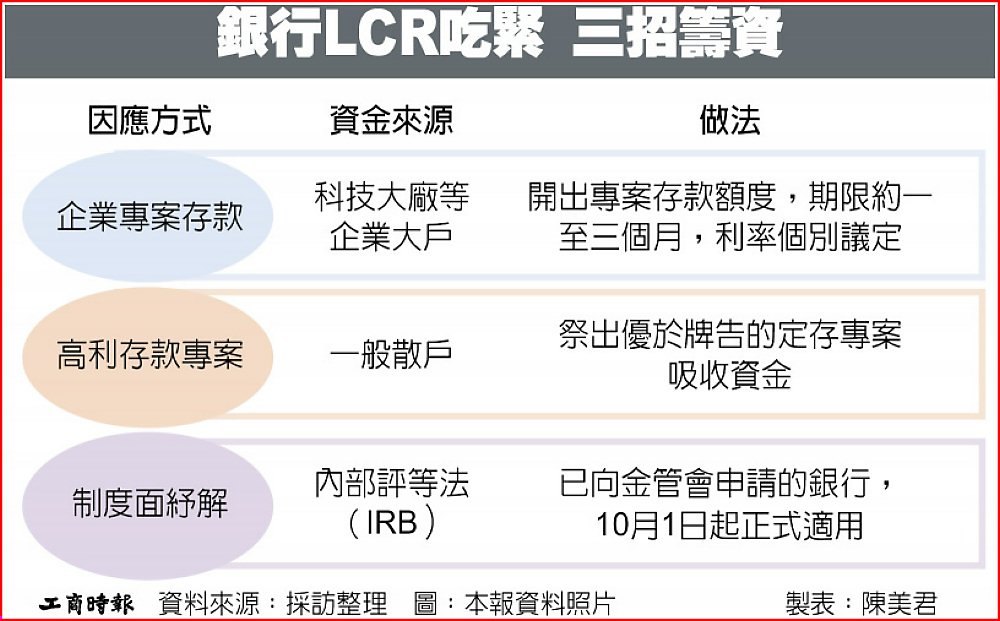
台灣經濟成長強勁,科技業資金需求暢旺,加上股市交易熱絡,銀行業上演搶存款大戰。多家銀行為避免LCR(流動性覆蓋比率)跌破法定下限100%、踩到金管會監理紅線,紛紛向手握大筆現金的科技大廠開出專案存款窗口,期限約一至三個月不等。市場人士指出,部分資金調度較吃緊的銀行,給企業大戶的存款利率甚至開到年息2%以上,「主要是救急」,屬短期因應措施。
LCR為銀行「優質流動性資產」(HQLA)占「未來30天資金淨流出量」的比率,根據金管會規定,此一比率不得低於100%。
對此,金融圈主管形容,「銀行其實有錢,只是為了維持LCR水準,必須要去籌錢,可說是坐在錢堆上的窮光蛋」,專家並解釋,光看央行定存單餘額,就知道銀行不缺錢,央行定存單雖已大幅減少,但仍維持5.8兆元以上規模。不過,央行定存單本身就是LCR分子中的優質流動性資產,因此不能解約變現,只能從多收存款、少放款兩頭下手。
至於LCR為何吃緊?關鍵在於今年放款需求特別旺。銀行主管指出,科技業擴產投資需要大量資金,股市熱絡讓借錢的人變多,證券業也需要資金,今年全台銀行幾乎都在衝放款;再加上股市波動、AI公司資金需求、油價高漲引發的升息預期等多重因素交織,推升銀行資金調度壓力。根據主計總處預估,台灣今年經濟成長率將突破兩位數,這波榮景帶動資金需求大增,可以說是需求太旺盛,而不是單純的流動性短缺。
稍早,即傳出銀行跟台積電借錢,即銀行給台積電的存款利率高過放款利率,藉此爭取台積電的龐大資金部位。
綜合銀行業者說法,目前因應之道主要有三:一是向科技大廠等企業大戶開出專案存款額度,企業戶利率可個別議定,比一般牌告「甜」上不少,市場甚至傳出有銀行開到2%以上年息;二是祭出高利存款專案,從散戶端吸收資金;三是寄望制度面,已向金管會提出IRB(內部評等法)申請的銀行,10月1日正式適用後,資金緊俏程度可望舒緩。
有銀行主管說,市場資金較緊俏的情況主要集中在今年7至9月,已申請IRB的銀行10月1日上路後情況應會好轉;至於沒有申請IRB的銀行,短期內資金壓力恐怕仍難解除。
新聞分析/AI吸金效應…央行面臨資金分配不均難題
美國聯準會升息1碼,中央銀行總裁楊金龍仍堅持「走自己的路」,第三季理監事會決議利率「連十凍」。央行利率沒動,不代表銀根寬鬆,楊金龍直言,央行自2024年以來操作都偏緊,主要透過公開市場操作及控制貨幣總量著手。只是,在AI熱潮把資金大量吸往科技業與股市之際,近來銀行搶存款的現象顯示,央行面對的不只是「錢多錢少」,更是「錢往哪裡去」、資金分配不均的新難題。
今年台灣經濟在AI帶動下一路狂飆,景氣火熱的另一面,是資金高度集中。科技大廠擴產需要大筆資金,股市熱絡推升融資需求,證券業也在找錢,全台銀行今年幾乎都在衝放款,連帶讓銀行LCR(流動性覆蓋比率)承壓。
資金往熱門賽道集中,其他部門就更難分到一杯羹。新創業者感嘆,創投和銀行的目光幾乎都在AI,題材不夠熱的新創,不論募資或借款都愈來愈難。
央行總裁楊金龍其實早已察覺這層矛盾,稍早曾坦言,面對股市融資需求推升市場利率,央行若全面升息或採取大規模公開市場操作收回資金,「顯得很強硬」,恐傷及其他產業,尤其是仍在低迷轉型中的傳統產業。因此,央行選擇「順應市場需求」,讓到期定存單正常解約,舒緩市場緊俏,並視情況靈活調節。
問題在於,央行放出的資金,往哪裡流仍由市場決定。在AI吸金效應下,錢自然流向報酬最高、信用最好的科技大廠,對原本就排在後面的中小企業、傳產與新創而言,偏緊的總量環境無異雪上加霜,惟央行這次又將第2戶購屋貸款成數上限由6成放寬至7成,房貸需求若回溫,銀行的資金分配勢必更加拉扯。
央行透過定存單調節,影響的是整體銀根,卻無法決定資金流向。在AI榮景未退之際,如何在「控總量」與「顧結構」間取得平衡,避免景氣最好的時候反而有人最缺錢,成為央行的新考題。