楊金龍:持續「凍息」 不隨Fed起舞,持續緊盯通膨數據
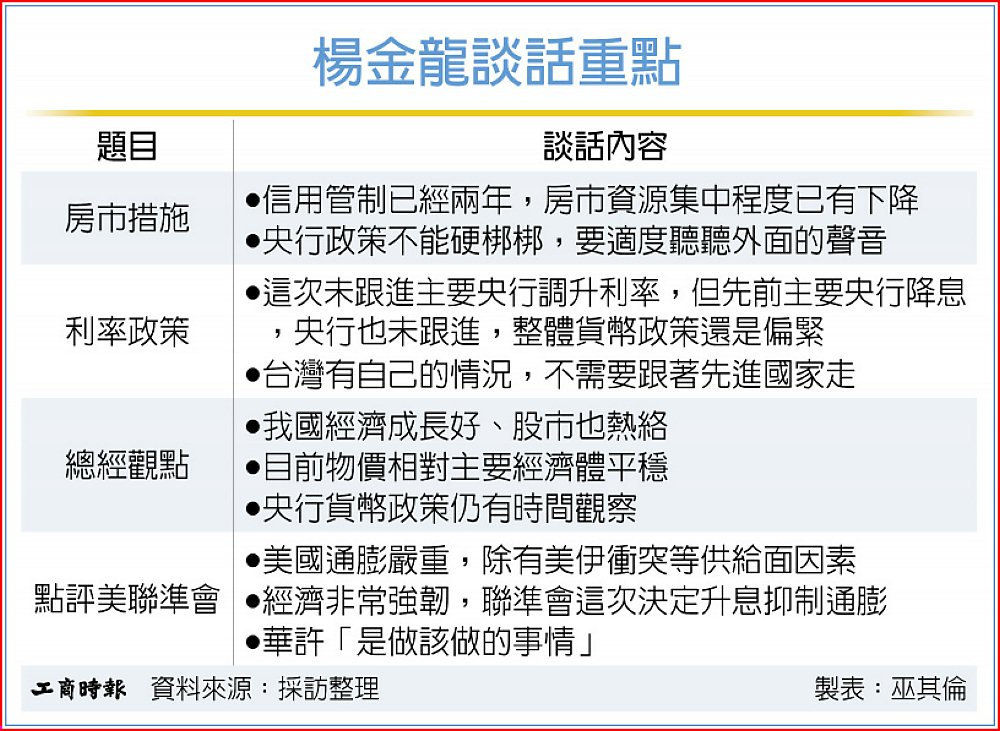
美國聯準會升息1碼(0.25個百分點),台灣央行仍維持利率連十凍,貨幣政策動向引起市場關注。央行總裁楊金龍表示,台灣不必跟隨主要經濟體的腳步走,雖然2024年3月以來,政策利率沒有再調整,但主要央行先前啟動降息,央行也未跟進調降,整體而言,近年來的貨幣政策仍維持偏緊的基調。
楊金龍指出,台灣自2022年第一季開始升息,至2024年3月最後一次升息後,政策利率維持在目前水準至今;他同時強調,「政策利率沒有再調升,並不代表貨幣政策轉向寬鬆」。央行近年來,持續以貨幣數量工具進行操作,包括存款準備率及超額準備等方式,貨幣供給仍在相對受控狀態。
據央行統計,前七月M2平均年增率為6.6%,6月8.13%達高點,但下半年基期因素影響趨緩,央年預期M2年增率可望回降,使全年M2年增率為6.75%,略高於6.5%的參考區間上限。
楊金龍說,從M2年增率及整體貨幣供給來看,央行貨幣政策仍維持偏緊基調。尤其2024年第四季以來,AI產業快速發展、經濟成長強勁及股市熱絡,帶動市場貨幣需求增加,但央行並未讓貨幣供給同步大幅增加,因此,實際貨幣情勢仍偏緊。
楊金龍進一步指出,今年商業本票利率已上升近1碼,公司債利率上升約2碼,公債利率也上升近2碼,而公債殖利率除受國內資金情勢影響,也反映國際公債市場利率走高,因此,即使央行政策利率維持不變,金融市場實際資金成本,仍然隨行就市受到影響。
提及台灣的情況時,楊金龍強調,我們與美國等經濟體情況未必相同,貨幣政策沒有必要跟著走,部分主要央行先前已經降息,如今又重新升息,但台灣的做法並沒有採取相同路徑,而是依照國內經濟、物價,及金融情勢來決定政策。
他認為,目前「外熱內溫」的經濟態勢,AI及相關的出口相關產業表現強勁,但傳統產業及部分內需領域則相對溫和,央行的貨幣政策,必須考量不同產業及首購族的利率負擔。
楊金龍強調,在所有的總體經濟據中,「通膨仍是央行最優先的觀察指標」,其次是主要經濟體的貨幣政策緊縮程度,以及國內金融情勢與信用管制成效。至於未來是否升息,楊金龍指出,目前多數機構預期通膨將逐步回落,央行因此「仍有時間觀察」,若明年通膨壓力持續升高、情勢明顯惡化,央行仍會採取必要的行動。
央行對付K型經濟 貨幣政策調量不調價
升息成為超級央行周的主旋律,但在美國、歐洲、日本、韓國等主要央行接力掀起升息潮之際,台灣央行決定「走自己的路」,三大政策利率「連十凍」,重貼現率維持原先的2%。此情況表面上看來顯得突兀,若解讀為台灣貨幣政策毫無變化,恐更偏離現實,今年以來,影響深遠的貼放利率雖未調整,偏緊的貨幣政策操作則日復一日的調度,並反映在金融市場利率的緩步上升。
央行曾於2022年第一季啟動升息循環,直至2024年6月暫停升息,惟其所反映的並非貨幣政策轉向,不再偏緊,而是操作手法的細緻化,讓公開市場操作等「量的工具」取代大水漫灌的做法。
數字會說話,與2025年底相較,央行364天期定存單標售利率已從1.228%走升至1.643%,上揚0.415個百分點,10年期公債殖利率也從1.357%躍升至1.907%,漲幅達0.55個百分點,這次利率不動的決策,應視為延續「價格不動、數量彈性調控」的操作模式。
值得留意的是,主要經濟體貨幣政策方向近期出現分歧。央行資料顯示,美國、歐元區與韓國央行歷經一輪降息後,近期均轉向升息,大陸人行持續採取寬鬆政策;相較之下,台灣央行自2024年3月最後一次升息後,政策利率便維持迄今,改為「以量代價」的操作模式。
央行維持政策利率不變的另一項重要考量,在於其最重視的通膨走勢,仍屬可控,及台灣產業呈現兩極化的「K型復甦」。央行將今年CPI與核心CPI年增率預測值,分別上修至2.03%與2.16%,主要反映近期國際油價居高,及服務類通膨具僵固性。展望明年,隨國際機構預期油價將較今年下滑逾一成,加上消費需求增幅溫和,央行預測明年CPI與核心CPI年增率可望分別回降至1.83%與1.89%,重返2%以下的穩定區間,與近20家主要預測機構平均預測的1.8%左右相去不遠。
央行總裁楊金龍說,近年來維持偏緊的貨幣政策基調,是從回收市場資金的「量」著手,若再升息,等於是「價量齊下」,力道如果太重,恐殃及成長相對疲弱的傳統產業,首購族、自住戶的資金成本壓力也會因此提升,非央行所樂見。因此,把牽一髮動全身的強力政策工具束諸高閣,緊盯市場持續微調則成為央行的日常。
央行:國銀放款分配不均 楊金龍提四大解方
國銀中小企業放款飆破全年目標,市場為何卻狂喊資金荒?據金管會統計,前七月新增放款5,353.5億元,刷新史上同期新高紀錄;但央行直指,當前問題不是市場沒錢,而是「資金分配不均」。
截至7月底,國銀對中小企業放款餘額11兆4,238億元,7月單月增加1,327億元,寫史上單月次高。前七月新增量已達全年5,000億元目標的107.7%,今年可望連續第17年達標。

但放款總量創高,不代表每家中小企業都拿得到錢。央行總裁楊金龍17日指出,若外資匯出、繳稅造成市場資金減少,央行也會減少定存單發行,向市場適度釋出資金。就央行來看,目前銀行體系的超額準備仍然很多,依然很高,但楊金龍話鋒一轉,現在的問題,不是市場資金總量不足,而是資金分配不均。這是一個結構性的問題,很難單靠央行處理。
他表示,從銀行經營角度來看,企業若生意好、風險低,銀行自然會優先把資源配置給這類客戶。換言之,即使整體資金充裕,部分中小企業仍可能面臨融資較困難的情況。
楊金龍提出四大解方,包括公股行庫可由財政部協助、民營銀行可由金管會從政策及監理面介入。若中小企業仍借不到錢,也可透過中小企業信用保證基金協助,提高銀行承作意願,最後是郵局吸收大量存款,可適度提供資金,協助調度。
銀行局副局長張嘉魁說,國銀對中小企業放款量大增,主要受國內經濟穩健成長、企業營運活動擴張,加上AI及科技產業暢旺,帶動供應鏈建置及融資需求。7月底放款年增率達6.93%,也創22個月新高。但銀行圈則觀察,這波資金需求並非全面升溫,而是明顯集中在AI及外溢供應鏈。例如科技業擴產進一步帶動機械設備、銅箔與銅箔基板、特用化學品等傳產融資需求,但未受AI商機帶動的中小企業則相對偏弱。
這也解釋了為何中小企業放款總量創高,市場卻仍有人喊資金吃緊。據統計,前七月新增5,353.5億元已逼近2025年全年5,504億元,市場估若目前增速延續,全年新增量有機會挑戰8,000億元。當全年5,000億元政策目標已提前突破,下一個觀察重點已不只是銀行放了多少,而是資金能否從景氣最熱、風險最低的企業,進一步流向更多真正有融資需求的中小企業。