楊金龍:外資更偏愛台股 台灣基本面優於韓國
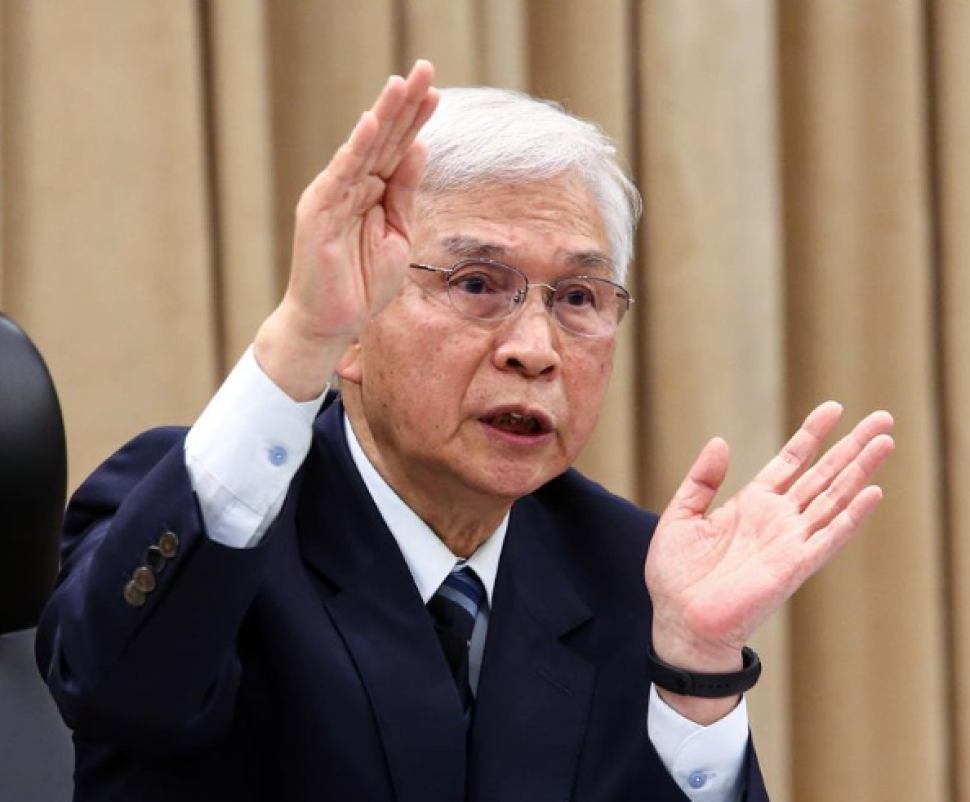
今年外資大舉賣超台股並將資金匯出,推升新台幣貶值壓力,但同樣面臨美元走強及外資賣超的韓國,韓元走勢卻與新台幣不同。中央銀行總裁楊金龍28日表示,韓元匯率向來具有大升大貶的特性,台灣則以中小企業為主,匯率相對穩定對進出口更為有利;此外,外資相較之下更偏愛台股,主要看好台灣經濟基本面,以及金融、匯率環境的穩定性。
楊金龍28日受邀出席立法院財政委員會進行業務報告並備詢,立委郭國文提到,台灣經濟成長及貿易出超表現均佳,新台幣卻比韓元更弱的原因。
楊金龍分析,韓國以大型企業為主,台灣則有相當高比重的中小企業,兩者產業結構不同,對匯率波動的承受程度也有所差異。韓元大升大貶是其貨幣特性之一,相較之下,台灣維持匯率相對穩定,對中小企業進出口報價、接單及整體經濟成長更為有利。
不過,台灣基本面不差,為何新台幣仍承受較大貶值壓力?楊金龍表示,今年情況較為特殊,外資對台股的投資著墨較深,主要有兩大原因,一是台灣經濟基本面良好,二是金融環境與匯率相對穩定,因此外資對台灣市場具有一定信心,短期內不至於輕易離場。
楊金龍指出,今年台股大幅上漲,外資在電子、晶片及半導體等持股較多的類股獲利豐厚,當投資報酬達到一定程度,便可能選擇獲利了結、調整投資組合,進而帶動資金匯出。除股票交易外,企業股利發放也是影響資金流動的因素。
至於韓國外資賣超金額不低,韓元卻未同步走弱,楊金龍說明,韓國大型企業如三星、SK海力士透過海外IPO、ADR等方式引進資金,形成不同於台灣的資金流動結構。至於韓國企業海外資金是否匯回,他表示,資金確實有匯回,但今年情況特殊,央行也較深度介入匯市調節。
楊金龍並坦言,過去外資資金流出時,市場上大部分的美元需求可由廠商提供的美元供給彌補,但今年外資匯出規模特別大,部分缺口便需要央行進場調節。
對於央行能否持續穩定匯率,楊金龍再次提到「柳樹理論」,強調央行會讓匯率隨市場供需適度擺動,但當波動過於劇烈時,仍會適時進場調節。不過,隨著外資在台灣金融市場的影響力愈來愈大,政府能發揮的角色也有其限制。
楊金龍強調,台灣經濟基本面仍佳,外資不會因短期波動就立即全面撤離,央行將持續審慎觀察資金流向與市場變化,在維持匯率動態穩定的同時,避免匯市出現過度劇烈的波動。
央行示警全球 AI 融資風險
近期全球科技股因AI類股估值偏高及融資風險疑慮,股市面臨修正。中央銀行總裁楊金龍28日將赴立法院財政委員會進行業務報告,根據書面報告資料,央行提醒,若AI未來獲利與投資回報不如預期,資產重估與信用風險可能相互傳遞,放大金融市場波動並抑制AI投資。
受惠於全球AI 基礎設施相關硬體需求殷切,帶動台灣相關供應鏈出口與民間投資大幅成長,根據央行預估,今年經濟成長率預測值可達11.48%,不過,近期市場對AI鉅額資本支出的投資回報產生疑慮,也引發科技股大幅回檔。
央行此次書面報告也特別示警AI風險,並列為影響全球經濟前景的諸多不確定因素之一;其他不確定性因素還包含地緣政治及氣候變遷、主要國家財政壓力升高、主要央行貨幣政策趨向緊縮,最後則是AI投資回報不確定性及融資風險升高。
央行指出,美國主要雲端服務商(CSP)持續擴大資本支出,但也面臨電力、設備供應、居民抗議聲浪及地方政府審查等瓶頸,可能延後資料中心啟用;同時,新興雲端業者及資料中心開發商愈加仰賴私募信貸、資產擔保融資及特殊目的公司(SPV)等融資方式,槓桿與融資複雜度上升。央行提醒,若AI未來獲利與投資回報不如預期,資產重估與信用風險可能相互傳遞,放大金融市場波動並抑制AI投資。
CPI破2% 央行總裁回顧歷史 透露升息時機
國內消費者物價指數(CPI)突破2%,央行何時可能再度升息?中央銀行總裁楊金龍今日在立法院財政委員會答詢時,回顧2022年通膨攀升、央行啟動升息的經驗,直言當年CPI達到2.95%,央行就必須升息,並強調目前關心的是明年通膨會到多少。
楊金龍表示,過去升息方式可以推測央行未來何時會採取升息手段。但他也說,從來沒有說過CPI絕對不能突破2%,「短期超過2%並沒有問題」。而他回顧過去貨幣政策,2021年國內CPI年增率為1.97%,2022年升至2.95%,央行當年便啟動升息循環,並調升存款準備率,2024年3月也曾再度升息半碼。
楊金龍更直言,「事實上,2.95%我們就一定要升息了」,但他隨即強調,應該關心的是明年通膨會到多少,目前央行預估明年CPI將降至2%以下,近期也持續密切關注物價變化。
值得注意的是,2022年央行並非等到全年CPI達到2.95%才採取行動,而是在當年物價快速升高過程中,就已啟動升息。市場人士分析,從楊金龍今天的說法來看,未來通膨是否持續升高,以及央行及各界對後續物價的預期,都是判斷升息時機的重要依據。
至於影響明年通膨的關鍵,楊金龍指出,近期國內物價漲幅趨緩,主要是因為布蘭特原油價格回落,若未來國際油價重新上漲,情況可能不同。由於油價不確定性高,各預測機構通常每隔一至三個月,就會重新評估物價展望。
楊金龍說,即使政府沒有油電撥補,只要仍有適當補貼,通膨應可控制;但若完全沒有補貼,國際油價又持續高漲,通膨就會向上攀升。他強調,油價上漲屬於供給面因素,透過政府補貼因應較為適當,若以升息處理供給面通膨,政策效果相對有限。