金管會出手 嚴管壽險CSM揭露
保險業實施IFRS 17新制即將屆滿一年,被視為獲利指標的合約服務邊際(CSM)成為各家壽險公司法說會上,最受到外界關注的「成績單」,但各自表述的數字,也引起監理機關對此關注。
金管會20日召集壽險公司研商「對外運用或揭露合約服務邊際自律規範」,會中提出的新的修正方向,包括CSM對外揭露須以會計師查核或核閱的財報數字為準,不得作跨公司不當比較,也不得被引述為未來獲利;若違規,罰鍰由原草案的5萬元至20萬元,大幅提高到20萬元至100萬元。
在IFRS 17制度下,CSM代表有效保單中尚未實現、將隨保險服務提供逐年認列的利潤。保險局認為,CSM是依各公司內部相關假設預估而得,業者對外揭露時,並未輔以合理性說明。為使CSM揭露內容具參考性及可驗證性,保險局先前函請壽險公會擬訂自律規範。公會已於5月5日、5月11日函報草案,6月9日再報送修正版本。草案除要求壽險公司依精算實務處理準則檢視CSM假設的合理性。
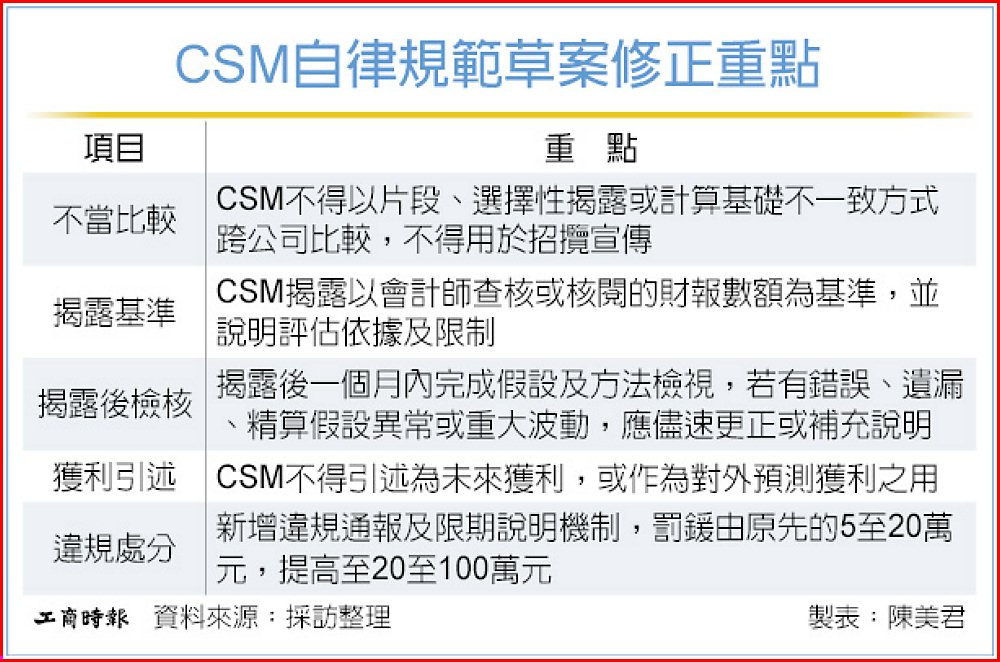
據了解,這次會議由保險局局長王麗惠主持,主要就草案提出五大修正方向。第一是禁止不當比較,明訂不得以片段、選擇性揭露或計算基礎不一致等方式,進行跨公司CSM比較,也不得用於招攬宣傳。第二是資訊揭露,CSM應以經會計師查核,或核閱的財報數額為基準,並說明評估依據及限制。
第三是揭露後檢核。壽險公司一旦對外揭露CSM,須在其後一個月內,完成相關假設及方法的檢視,若發現錯誤、遺漏、精算假設異常或重大波動等情形,應儘速更正或補充說明;第四是CSM不得被引述為未來獲利,也不得作為對外預測獲利之用,避免大眾誤解;第五是強化違規處理,新增違規通報及限期說明機制,罰鍰上限也從20萬元拉高至100萬元。
會中保險局並針對業者精算假設的偏離,進行討論,若實際經驗與假設出現較大差異,須經會計師核閱把關。
保險局要求壽險公會,於一個月內訂定完成相關規範,再正式報局核准。新規上路後,壽險公司在法說會、股東會、新聞稿及行銷DM中引用CSM,都將納入規範。
CSM不再說了算 說了就要負責
保險業的合約服務邊際(CSM)是IFRS 17新制下,最受市場矚目的指標,代表壽險公司有效保單中尚未賺得、將隨保險服務提供而逐年認列的利潤,被視為衡量長期獲利能力的重要參考。不過,CSM終究是依各公司內部精算假設推估出來的數字,假設一變,金額就跟著變。這也是保險局要求壽險公會訂定自律規範的核心原因。
壽險業者說,CSM的大小,受折現率、死亡率、脫退率、費用率等多項假設影響。各公司採用的假設與計算基礎並不一致,即使數字接近,背後意義也大不相同。若直接拿來比高低,或描述為已實現獲利、可分配盈餘,容易讓投資人與保戶產生誤解。
監理機關還有一層顧慮來自銷售端。壽險公會6月版草案的立法理由即點出,要避免業者為追逐高CSM商品而設計不當的佣獎結構,例如把佣獎集中在初期發放。
因此草案要求,壽險公司商品研發時,佣金及獎金的設計,須衡平考量保戶權益保障與業務穩健經營,商品銷售後,保險商品管理小組也應建立定期檢核機制,檢視佣獎實際發放情形對CSM的影響;若與研發時的假設相比,出現不利影響,應提出合理說明或改善措施。草案也明訂,壽險公司往來的保險代理人、經紀人與業務員,都不得利用CSM相關內容招攬業務。
揭露後的責任上,草案原只要求壽險公司揭露CSM後,逐項檢視是否符合規範。這次進一步要求,揭露後一個月內須完成假設及方法的檢視,若有錯誤、遺漏或重大波動,須儘速更正或補充說明。換言之,CSM揭露不再是說了就算,而是說了就要負責。
隨著罰鍰上限拉高到100萬元,加上會計師查核或核閱的門檻,未來市場對CSM的解讀,將回歸假設是否合理、數字能否被驗證。