法國公債風暴:從歐元區核心到歐洲新病人 財政赤字與民粹政治的雙重危機
法國公債風暴:從歐元區核心到歐洲新病人 財政赤字與民粹政治的雙重危機
當前歐元區正面臨自 10 年前南歐主權債務危機以來最嚴峻的考驗。作為歐元區第二大經濟體與核心創始國,法國如今因公共財政失控與政治僵局,被金融市場與國際媒體貼上了「歐洲新病人」的標籤。
這場由公債拋售引發的市場動盪,不僅暴露出法國長期以來福利體系與世代分配不公的結構性病灶,更逐漸向周邊國家擴散,重燃市場對歐元區骨牌效應與系統性危機的恐懼。
國債殖利率飆升:學生喊話政府拿出真金白銀,市場卻正加速收緊錢袋
隨著有數十萬法國年輕人參與全國範圍的抗議活動,暴力事件頻發,債券市場暴跌,極左翼議員Louis Boyard上周提出了解決政府困境的方案。
「你根本不理解年輕人想要什麼!」這位26歲的年輕人在國民議會的一場激烈辯論中衝著教育部長Edouard Geffray喊道,「要解決所有這些問題,你得拿出真金白銀來。」
問題是當前法國根本負擔不起學生抗議者要求的100億歐元,法國債市正經歷數十年來最劇烈的拋售潮。隨著預算赤字與政局不穩定性持續加劇,投資人紛紛撤離法國資產,轉向安全避風港。
最近幾週的市場拋售已經把法國融資成本推到近四分之一個世紀以來未見的水平,法國 10 年期國債收益率一度逼近 5%,創下近 24 年來的新高。(國債的票面利息通常固定。投資者拋售舊債時,債券價格下跌,新買家以更低價格取得同一筆未來現金流,折算出的收益率便會上升。因此,法國國債收益率上升往往意味着市場要求法國支付更高的風險補償)
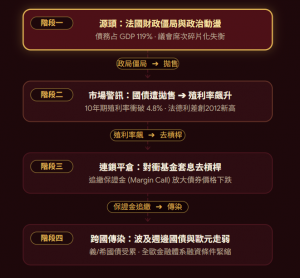
其與歐元區的安全基準德國國債之間的風險溢價顯著擴大。10月2日,法國10年期國債與德國國債的收益率差一度擴大至約1.50%,也就是説利差逼近150個基點。雖然仍低於歐債危機時期義大利和西班牙的5%至6%,但已接近2011年的1.9%,達到 2012 年歐債危機以來的最高水準。
法國的信用違約交換(CDS)價格急升,市場甚至出現部分大型法國企業的融資成本反而低於法國政府的罕見現象。金融圈內甚至諷刺性地出現了FROGS 交易來諷刺法國國債交易,法國調查公司按照臃腫的法國政府與社會保障(French Oversized Government and Social Security)的英文首字母命名了這一概念,凸顯國際資金對法國公債信任度降至冰點。
法國公共債務餘額佔 GDP 比例已攀升至 119%(創 1946 年以來新高),遠超歐盟規定的 60% 上限。預計到 2027 年,僅國債利息支出就將突破 900 億歐元,一舉超越法國全年的教育預算,陷入利息擠壓預算、赤字被迫擴大、新債換約成本更高的惡性循環。
財政危機和學生示威其來有自:福利民粹主義、世代剝奪與政治碎片化
市場紀律何時仍在迫使政府修正政策,何時又會越過邊界,變成歐洲央行不得不處理的金融不穩定?從現在到2027年4月法國總統選舉,預算、街頭抗議和債券價格將繼續相互影響。
2008年諾貝爾經濟學獎得主克魯曼(Paul Krugman)及多方分析指出,法國國債危機的根本原因並非突發的外在衝擊,而是長期以來福利制度僵化與代際資源分配不公累積的結果。其根本原因就是退休金制度僵化與世代資源傾斜,法國勞工領取全額津貼的法定退休年齡長期維持在 62 歲左右,遠低於丹麥或美國的 67 歲。配合較高的人口平均壽命,國家財政每年必須背負龐大的年金補貼。克魯曼直言,這種對老年人過度補貼的體系,極度無情地擠壓了其他公共開支,特別是基礎教育與青年發展預算。
其次,數以萬計的法國青年與學生走上街頭,要求政府拿出 100 億歐元改善老舊校舍與擁擠教室。克魯曼強調,學生抗議其來有自,年輕一代正被迫為上一代不願面對現實的退休福利與怠惰財政付出生存與教育品質的代價。
歸根究柢,問題當然出在政治。在國民議會高度碎片化的政治格局下,無論是前任還是現任政府,只要試圖推動削減支出或財政整頓計畫,極左翼與極右翼陣營便會聯手發動不信任投票推翻政府。面對即將到來的總統大選,熱門候選人甚至競相提出取消債務或將退休年齡降回62歲等違背財政紀律的民粹支票,讓市場對法國自救的可能性徹底絕望。
跨國連鎖傳導與救援兩難:對衝基金助長劇烈波動下,法國會成為「下一個希臘」? 歐洲央行面臨艱難邊界
法國經濟規模約 3 萬億歐元,公共債務高達 3.6 萬億歐元,體量接近 2010 年希臘債務規模的近十倍。作為歐元區第二大經濟體與核心骨幹,這場債市風暴若無法獲得有效控制,將引發跨國連鎖傳導,對整個歐元區造成難以承受的系統性衝擊。
套息交易放大波動
許多國際對衝基金先前透過高槓桿進行套息交易,大量持有收益率較高的法國國債以賺取利差。一旦法國公債價格遭遇拋售而急跌,便會觸發追繳保證金機制。在連鎖平倉壓力下,基金被迫機械性地拋售法國債券,甚至連帶拋售義大利、希臘、比利時等周邊國家公債以籌集資金。這種去槓桿行為將風險迅速傳導至全歐洲,推高歐元區整體的借貸成本,並導致歐元兌全球主要貨幣大幅走弱。
雖然對沖基金可以幫助市場消化過量的政府債券供應,但集中、槓桿化的持倉也會讓市場在逆轉時更加脆弱,帶來更大波動。央行眼下必須判斷:債券價格下跌究竟仍屬於市場對財政政策的正常約束,還是已經越過邊界,開始威脅金融穩定和貨幣政策傳導。隨着歐洲央行措施進入市場猜測範圍,法國財政部長萊斯屈爾不得不反覆強調,法國不需要一隻“上帝之手”干預市場。
法國會成為下一個希臘嗎?
市場擔憂法國是否會重蹈南歐覆轍。然而嚴格來說,法國當前仍具備健全的市場融資能力,銀行體系的資本比 2010 年更加充足,這更像是一場嚴重的財政與政治危機,而非已無力償債的系統性主權債務危機。但棘手之處恰恰在於其龐大的體量,法國若長期維持高利率,將透過銀行資產負債表與企業融資成本,對歐元區經濟造成更深遠的慢性侵蝕。
歐洲央行(ECB)的救援兩難與艱難邊界
面對動盪,歐洲央行正陷入干預正當性與政策道德風險的雙重考驗。第一個問題是缺乏自主貨幣工具,身為歐元區成員國,法國無法透過自主貨幣貶值或央行直接印鈔來化解債務壓力;其次是道德風險與歐元區政治裂痕。2012 年南歐國家是在接受嚴苛撙節與大幅削減支出的條件下才獲得歐盟與 ECB 伸出援手。若法國在拒絕推動退休金與財政改革的情況下獲得 ECB 啟動緊急工具(如 TPI)救援,不僅難以向當年承受撙節痛苦的南歐國家交待,也勢必引發以德國為首的債務紀律國強烈反彈,恐將直接撕裂歐元區的政治信任基礎。
法國國債風暴的本質,是一場「福利民粹主義與政治體系失能」交織而成的結構性危機。
從金融市場的跳動數字,到法國街頭學生的憤怒抗爭,再到歐洲央行決策者面臨的兩難,這場風暴深刻揭示了當前已開發國家在面對人口老齡化與財政承諾時的共同困境。從現在到 2027 年法國總統大選期間,預算爭議、社會動盪與債券價格將持續互相牽制。法國能否重拾市場信任、推動實質改革,不僅關乎其自身的經濟命運,更將深刻決定歐元區未來的金融穩定與一體化進程。